Debito, voto di protesta e intelligenza artificiale: perché i prossimi cinque anni si decidono sul mercato dei titoli di Stato
di Gianpaolo Marcucci
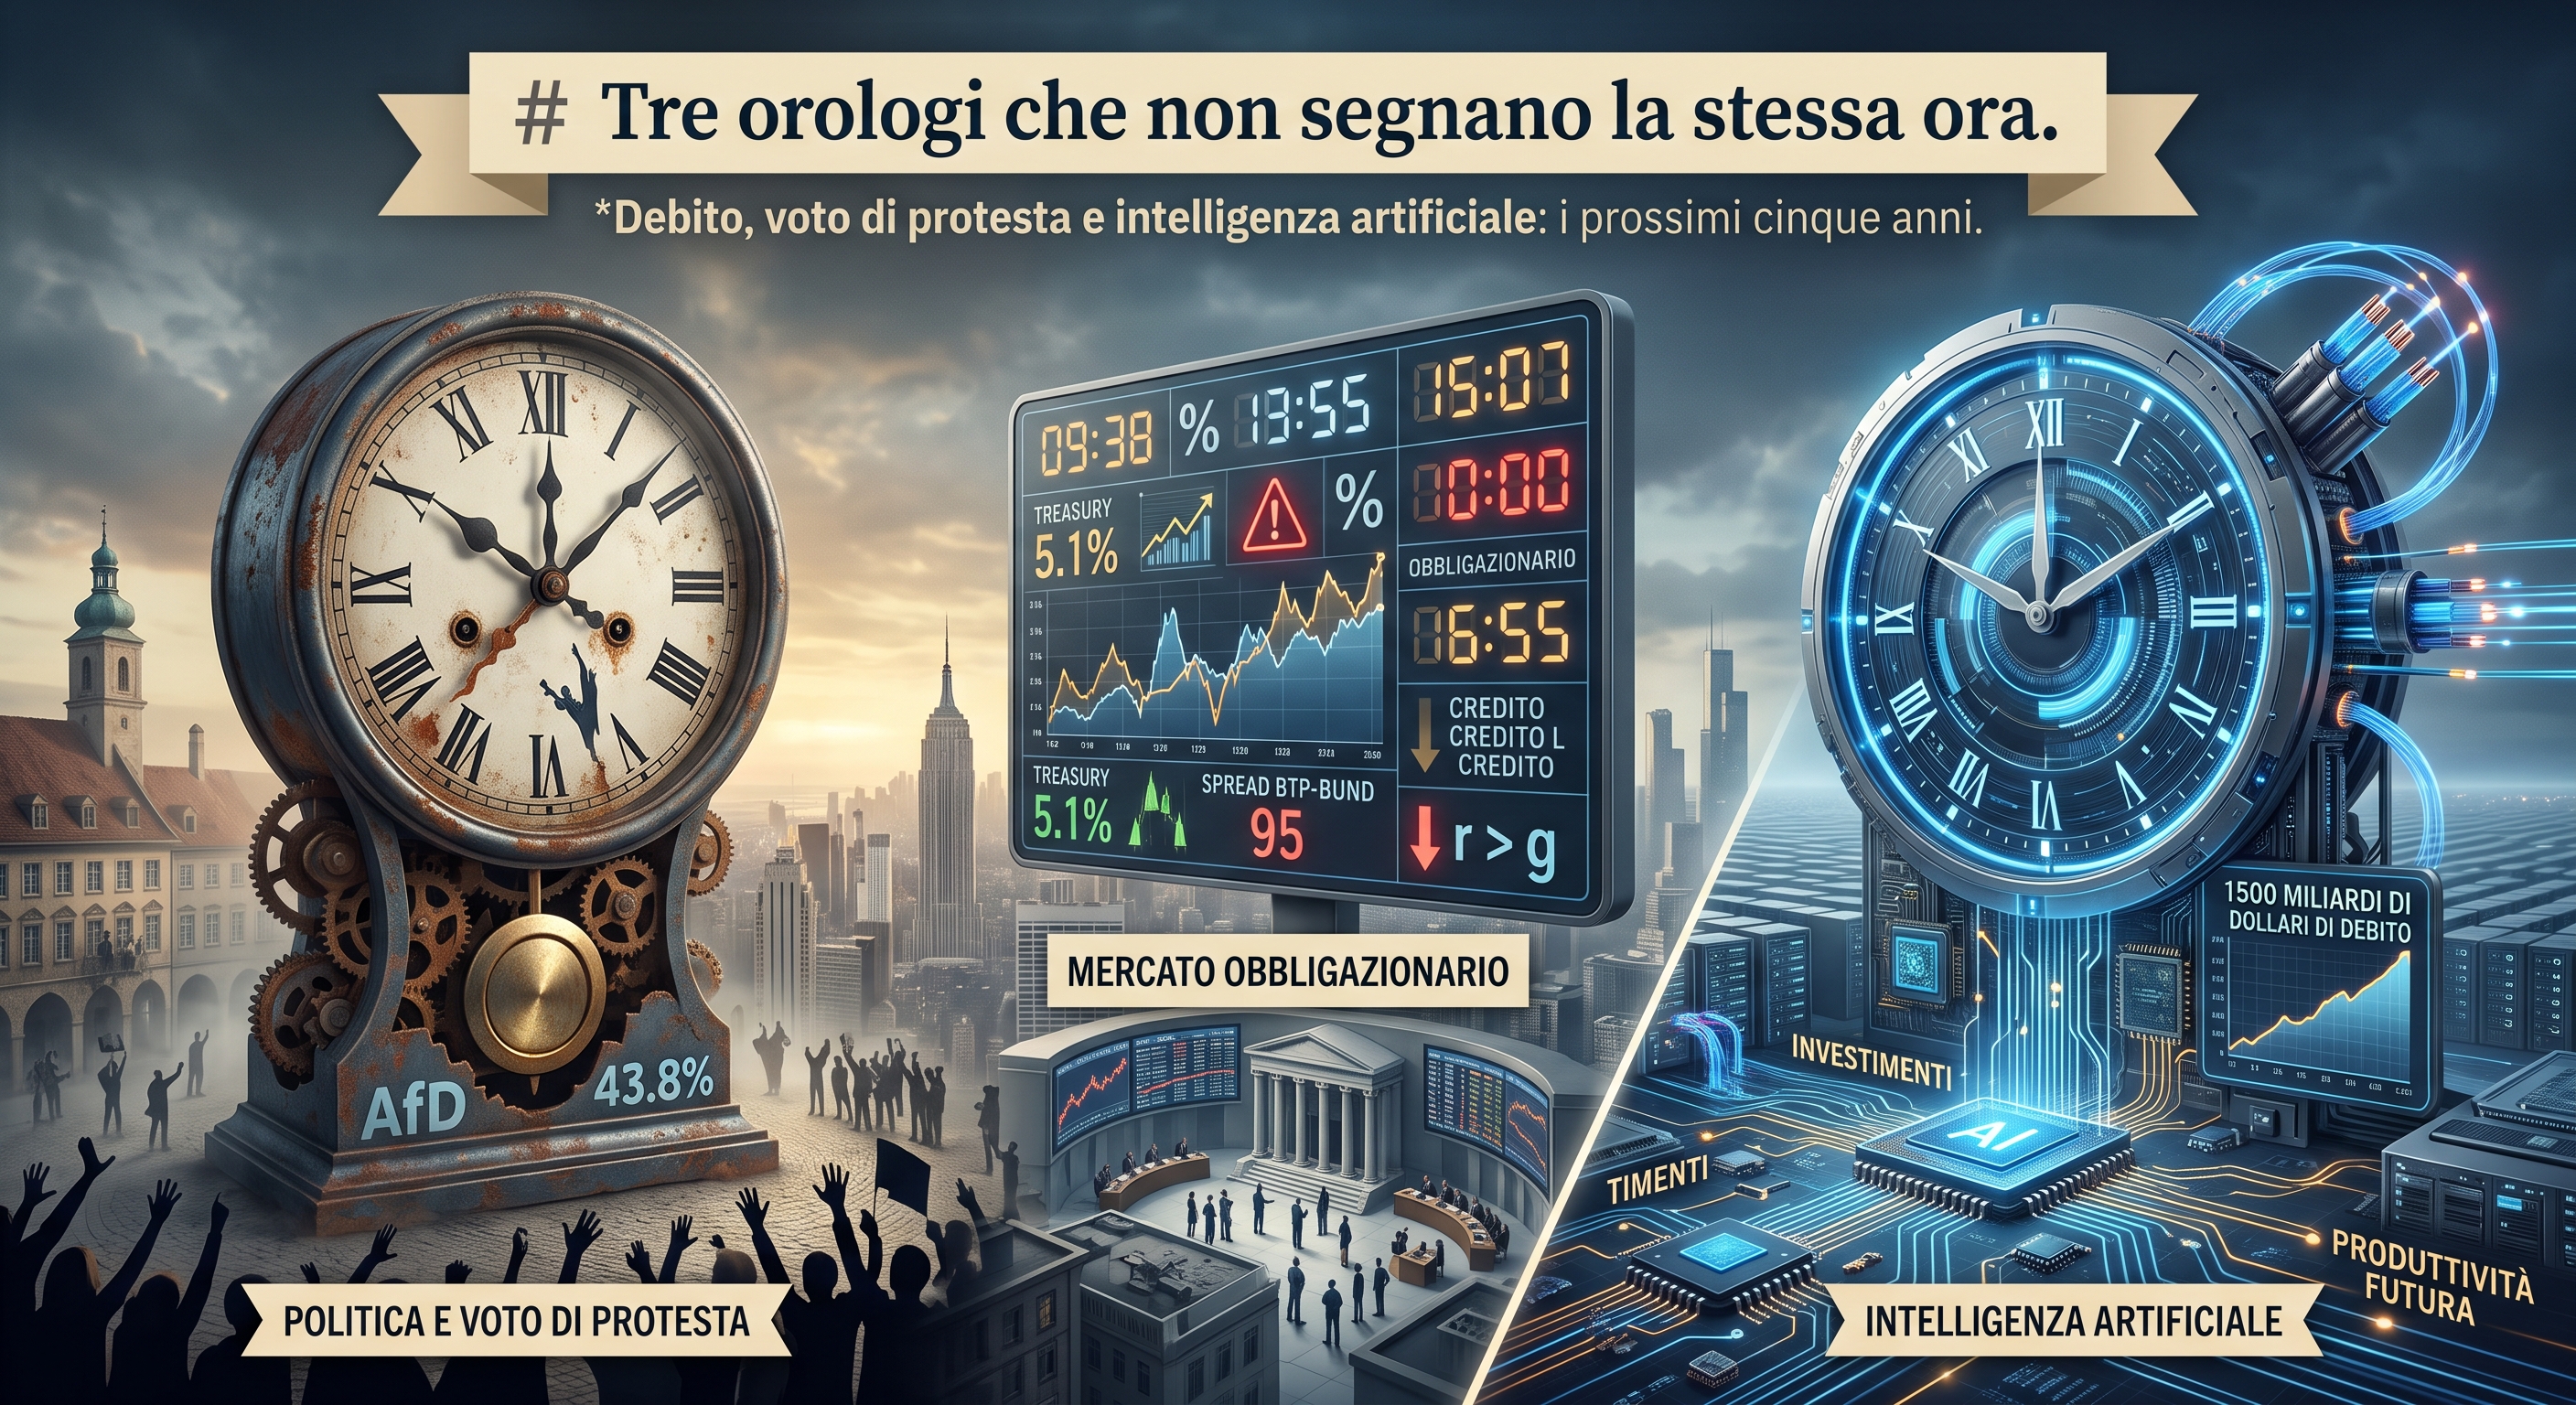
Ieri il rendimento del Treasury decennale ha superato il 5,1%, un livello che non si vedeva dal 2007. Lo stesso giorno, a Milano, lo spread tra BTP e Bund si è allargato a 95 punti, con il decennale italiano al 4,5%. Poco più di due settimane prima, in Sassonia-Anhalt, l’AfD aveva preso il 43,8% dei voti.
Sembrano notizie da pagine diverse del giornale. Secondo me stanno sulla stessa.
Il modo più semplice che ho trovato per spiegarlo è pensare a tre orologi. Quello della politica scatta ogni quattro o cinque anni, alle elezioni. Quello del mercato obbligazionario batte ogni giorno, a ogni asta. Quello dell’intelligenza artificiale ha un quadrante più lungo: gli investimenti si fanno adesso, i guadagni di produttività, se arrivano, arrivano tra anni. I tre orologi non sono sincronizzati, e il conto del disallineamento lo paga chi non se ne accorge.
Il primo orologio: la rabbia di chi guarda indietro
Per due generazioni il patto implicito delle democrazie occidentali è stato semplice: i figli staranno meglio dei padri. L’economista Benjamin Friedman lo scriveva già nel 2005: quando il tenore di vita cresce, la politica resta stabile e tollerante. Il corollario è meno rassicurante, perché quando smette di crescere succede il contrario.
E ha smesso di crescere per molta gente. Secondo i calcoli dell’Economist su dati della Banca Mondiale, 3,3 miliardi di persone vivono oggi in paesi dove il Pil pro capite, nel decennio fino al 2024, è cresciuto a meno della metà del ritmo del decennio precedente. Nel 2014 erano 1,1 miliardi. Per oltre 730 milioni il tenore di vita è sceso in termini assoluti. In quel club sono entrate Cina, Russia, Brasile e Germania, dove tra il 2014 e il 2024 il reddito reale medio è salito dello 0,6% l’anno, contro l’1,5% del decennio prima, crisi finanziaria e crisi dell’euro comprese.
I politologi hanno dato un nome a ciò che questo produce nella testa degli elettori: nostalgic deprivation, deprivazione nostalgica. È la sensazione di aver perso reddito, status e peso sociale rispetto a un passato ricordato come migliore. Justin Gest e i suoi coautori hanno intervistato 20.000 europei: almeno due su cinque ritengono la propria generazione economicamente svantaggiata. In Europa occidentale chi vive questa condizione ha circa 55 punti percentuali di probabilità in più di votare populista. Un altro filone di ricerca, quello di Ruth Dassonneville a Lovanio, aggiunge un dettaglio che conta: la crescita lenta non spinge solo a destra, rende il voto instabile. Gli elettori oscillano da un estremo all’altro punendo chiunque sia al governo.
A Magdeburgo questa sensazione è diventata voto. L’AfD ha mancato di poco la maggioranza assoluta dei seggi, la CDU è scesa al 17,2%, minimo storico, con un’affluenza record del 77,8%. La Sassonia-Anhalt è il secondo Land più povero della Germania e quello con la popolazione più anziana. Friedrich Merz ha parlato della sconfitta più pesante per il suo partito da anni, forse da decenni. In Italia la stessa corrente scorre sotto altre sigle e altri volti, dalle narrative identitarie alla Vannacci in giù, ma la radice è quella: un declino materiale percepito, e spesso reale.
Il secondo orologio: i creditori non votano, ma decidono
Mentre gli elettori chiedono più protezione, il mercato del debito ha smesso di fare sconti.
L’inflazione è tornata. Nell’Eurozona il dato definitivo di agosto è 3,2%, con l’energia a +14,3% su base annua per effetto della guerra con l’Iran e delle interruzioni a Hormuz. Il gas in Europa costa più del doppio rispetto a prima del conflitto. Ma l’energia non spiega tutto: l’Economist stima che l’inflazione core media dei paesi ricchi sia salita dal 2,7% di inizio anno al 2,9%, e che l’inflazione dei servizi stia accelerando in due terzi dei 23 paesi del suo campione. In Europa il quadro per ora è un po’ più benigno, con core e servizi in calo ad agosto, ma le banche centrali hanno imparato la lezione del 2022. Isabel Schnabel l’ha detto in modo esplicito: se si aspetta che il caro energia passi nei salari, si arriva di nuovo tardi.
Così, dopo Nuova Zelanda, Giappone e Corea, la BCE il 10 settembre ha portato il tasso sui depositi al 2,50%, secondo rialzo dell’anno. Sei giorni dopo la Fed ha alzato i tassi per la prima volta dal 2023, fino al 3,75–4%.
Qui rientrano in scena i bond vigilantes, gli investitori istituzionali che comprano o scaricano debito pubblico in base a quanto ritengono credibile chi lo emette. Sul perché i rendimenti stiano salendo in tutto il mondo ci sono due scuole. La prima, pessimista, dà la colpa ai politici: deficit enormi negli Stati Uniti, pressioni sulla Fed, disinvoltura fiscale un po’ ovunque. La seconda, sostenuta dal segretario al Tesoro Scott Bessent, è più ottimista: i mercati prezzano una crescita futura più forte, e l’IA ha bisogno di enormi quantità di capitale oggi per costruire data center e centrali, quindi il settore pubblico si trova a competere per il risparmio con quello privato.
Io credo che siano vere entrambe, ma la seconda spiega una cosa che il dibattito pubblico sottovaluta. Quest’anno le società legate all’IA hanno emesso oltre 1.500 miliardi di dollari di debito, e alle aste del Tesoro americano la domanda comincia a mostrare segni di fatica. Gli Stati non competono più per il capitale soltanto tra loro. Competono con i data center.
C’è però un test che aiuta a distinguere le due teorie, e lo ha proposto la rubrica Buttonwood: l’India. Cresce del 7,8% annuo, gli investimenti privati corrono, eppure i suoi titoli di Stato hanno risentito del sell-off globale molto meno dei Treasury. Se il problema fosse solo la fame di capitale dell’economia reale, dovrebbe succedere il contrario. La differenza sta nelle istituzioni: un obiettivo di inflazione rispettato da dieci anni, un deficit primario tornato sotto il 2%, una banca centrale lasciata lavorare. Il mercato, insomma, prezza la credibilità prima ancora della crescita.
Il terzo orologio: il capitale che diventa cemento
Negli Stati Uniti la sola costruzione di data center viaggia a un ritmo di oltre 75 miliardi di dollari l’anno, quasi il 60% in più di dodici mesi fa. Goldman Sachs stima che la spesa complessiva per far funzionare l’IA, tra chip, server, raffreddamento ed energia, sia oggi di circa 500 miliardi l’anno superiore a quella del 2022. È risparmio globale che finisce in cemento e rame invece che in titoli di Stato.
Sul lavoro, la profezia dell’apocalisse è rinviata. Ad agosto l’economia americana ha creato 162.000 posti contro i 53.000 attesi, con la disoccupazione al 4,1%. L’Economist stima che l’IA abbia creato finora circa un milione di posti negli Stati Uniti, contro circa 200.000 licenziamenti attribuiti alla tecnologia dalla metà del 2023. Secondo LinkedIn, tra il 2023 e il 2025 i soli data center hanno generato quasi mezzo milione di posizioni, e chi installa e mantiene quegli impianti guadagna circa il 40% in più di chi fa lavori simili altrove.
La composizione però conta. Dal 2023 l’occupazione nei call center è scesa di circa il 10% e quella dei segretari di circa il 15%, e il Bureau of Labor Statistics prevede che le mansioni d’ufficio perderanno oltre 750.000 posti entro il 2035. Più che distruggere lavoro, l’IA lo sposta dalla scrivania al cantiere. Chi sta dalla parte sbagliata di quello spostamento difficilmente si consola con le statistiche aggregate.
Il caso tedesco: una ripresa in prestito
La Germania è il laboratorio dove i tre orologi si vedono meglio, e i segnali non sono tutti negativi. Il Pil è cresciuto dello 0,3% nel secondo trimestre, l’1% su base annua. L’Ifo ha alzato la previsione per il 2026 dallo 0,8% all’1,4%. Nel 2025 gli investimenti esteri sono cresciuti del 50%, a 86 miliardi di euro. Nel primo semestre di quest’anno sono nate oltre 3.000 startup, l’88% in più rispetto a un anno prima, una su tre focalizzata sull’IA, e il venture capital è salito del 44%.
Clemens Fuest, presidente dell’Ifo, invita però a guardare sotto la superficie: è una ripresa “presa in prestito”, tenuta in piedi dall’export e dalla spesa pubblica finanziata in deficit per energia, infrastrutture e difesa. Il settore pubblico vale ormai il 50% dell’economia tedesca, contro il 45% del 2019, mentre gli investimenti privati si sono ritirati. Intanto la vecchia industria arretra: Volkswagen ha approvato altri 50.000 tagli, che si sommano ai 50.000 già previsti, con chiusure e riconversioni di stabilimenti. Il numero uno di Siemens, Roland Busch, dice che il paese perde competitività giorno dopo giorno.
Per trasformare la ripresa in qualcosa di duraturo servono le riforme che Merz ha promesso: pensioni, mercato del lavoro. Sono esattamente le misure che fanno perdere voti. Dopo Magdeburgo farle passare sarà più difficile di prima. La domanda vera, per la Germania dei prossimi due anni, è se la ripresa riuscirà a correre più veloce dell’AfD.
E l’Italia?
Correttezza vuole di partire da un dato che smentisce i catastrofisti. Lo spread oggi è intorno ai 90–95 punti, lontanissimo dalle crisi del passato, e il rialzo dei rendimenti è generalizzato in tutta l’area euro, Bund compreso. A metà settembre il decennale francese rendeva il 4,56%, più del BTP al 4,43%. In questo momento il mercato non sta punendo l’Italia, e la lezione indiana spiega perché: finché la traiettoria dei conti resta credibile, il premio al rischio resta contenuto.
Ma i mercati non puniscono le intenzioni, puniscono le deviazioni. E con uno dei debiti pubblici più alti del mondo, l’aritmetica italiana ha margini strettissimi. Se una maggioranza, di qualunque colore, scegliesse di sfidare apertamente le regole europee o di finanziare promesse in deficit, la sequenza sarebbe prevedibile. Lo spread si allarga. Ogni punto di rendimento in più, man mano che il debito viene rinnovato, diventa miliardi di interessi sottratti ad altre voci di bilancio, e quelle voci alla fine si chiamano sanità, scuola, pensioni. Il rialzo non resta nei palazzi romani: si trasferisce sui mutui a tasso variabile e sul credito alle piccole imprese.
Il paradosso è crudele. Chi vota per rompere il vincolo esterno sperando di difendere il proprio reddito rischia di pagarlo due volte, con la rata del mutuo e con la lista d’attesa in ospedale.
Due strade
Il bivio dei prossimi anni si riduce a una disequazione che si studia al primo anno di economia: r contro g, il tasso d’interesse reale contro il tasso di crescita.
Se l’IA mantiene almeno parte delle promesse, la crescita supera il costo del debito. Il rapporto debito/Pil scende da solo perché la base imponibile si allarga, e i governi trovano risorse senza doverle chiedere ai mercati. Taiwan mostra già come potrebbe funzionare: con il Pil che corre al 12% grazie ai chip, il governo prevede di aumentare la spesa sociale del 40% nel 2027 e ha proposto un “dividendo dell’IA” di circa 300 dollari per cittadino. La Corea del Sud, che si aspetta entrate fiscali in crescita del 50%, ha scelto di risparmiarne la gran parte e ridurre il deficit. In entrambi i casi la rabbia sociale non sparisce, ma perde combustibile. Resta un’avvertenza: in Corea i benefici diretti del boom arrivano a meno dell’1% dei lavoratori. La crescita, da sola, non basta se non si diffonde.
Se invece i guadagni di produttività tardano, con i tassi a questi livelli gli interessi divorano i bilanci. A quel punto la storia offre un repertorio noto: la repressione finanziaria. Anche qui l’India è istruttiva, in senso opposto. Parte della tenuta dei suoi titoli di Stato si deve a investitori domestici “prigionieri”: assicurazioni, banche e fondi pensione che non possono portare capitali all’estero e accettano rendimenti più bassi di quelli che vorrebbero, mentre gli stranieri detengono appena il 3% del debito. In Occidente la versione moderna ha una forma più discreta: regole prudenziali che spingono le banche a caricarsi di titoli nazionali, incentivi fiscali, Tesori che comprano il proprio debito a lunga scadenza per tenere bassi i tassi, come Bessent ha annunciato alla vigilia delle elezioni di medio termine. È un’imposta che non passa dal Parlamento e che pagano i risparmiatori, in silenzio, anno dopo anno.
Cosa significa per un patrimonio
Da consulente, il ragionamento che faccio non riguarda quale scenario prevarrà, perché nessuno lo sa, ma cosa regge in entrambi.
La liquidità perde in tutti e due i casi: nel primo resta indietro rispetto agli asset produttivi, nel secondo l’inflazione la erode più in fretta di quanto rendano i depositi. I titoli di Stato a lunga scadenza sono i più esposti allo scenario della repressione finanziaria; eppure a rendimenti del 4,5% tornano a pagare qualcosa, e vanno dosati sulla durata più che demonizzati. Le aziende di qualità, con margini alti e potere di prezzo, sono quelle che attraversano meglio entrambi i mondi: nel primo cavalcano la produttività, nel secondo scaricano l’inflazione sui listini. L’oro e, per chi regge la volatilità, una piccola quota di bitcoin funzionano da assicurazione contro lo scenario peggiore, non da motore del portafoglio. Gli asset reali, dalla terra agli immobili alle partecipazioni in piccole imprese, offrono qualcosa che i numeri misurano male: indipendenza da ciò che lo Stato potrebbe non riuscire più a garantire.
Il filo comune è ridurre la dipendenza dalla promessa politica, qualunque essa sia. Le promesse elettorali si scrivono su un orologio che scatta ogni cinque anni. Il mercato del debito le rilegge ogni mattina.
Le opinioni espresse sono personali e non costituiscono consulenza finanziaria personalizzata.
Fonti
Stampa (edizioni cartacee)
- The Economist, 12 settembre 2026, sezione Finance & economics:
- “Help wanted”, pp. 65–66
- “Last mile”, p. 67
- Buttonwood, “Test match”, p. 68
- “The convalescing man of Europe”, p. 69
- The Economist, 19 settembre 2026, sezione Finance & economics:
- “Trickle-down chiponomics”, pp. 68–69
- “Standard-of-living crisis”, pp. 69–70
Saggi e ricerca
- Friedman, B. M., The Moral Consequences of Economic Growth, Alfred A. Knopf, New York 2005
- Ferwerda, J. et al., “Nostalgic deprivation and populism: Evidence from 19 European countries”, European Journal of Political Research, 2025 — https://onlinelibrary.wiley.com/doi/10.1111/1475-6765.12738
- Dassonneville, R. (KU Leuven), ricerca sulla volatilità elettorale, citata in The Economist, 19 settembre 2026
Istituzioni e dati ufficiali
- Eurostat, Inflation in the euro area, dati del 17 settembre 2026 — https://ec.europa.eu/eurostat/statistics-explained/index.php?title=Inflation_in_the_euro_area
- Banca Centrale Europea, Monetary policy decisions, 10 settembre 2026 — https://www.ecb.europa.eu/press/pr/date/2026/html/ecb.mp260910~314e508016.en.html
- U.S. Bureau of Labor Statistics, The Employment Situation — August 2026 — https://www.bls.gov/news.release/empsit.nr0.htm
- Destatis, Gross domestic product: detailed results for the 2nd quarter of 2026 — https://www.destatis.de/EN/Press/2026/08/PE26_303_811.html
- Bundeszentrale für politische Bildung, Landtagswahl in Sachsen-Anhalt 2026 — https://www.bpb.de/kurz-knapp/hintergrund-aktuell/581006/landtagswahl-in-sachsen-anhalt-2026-afd-staerkste-kraft/
- Startup-Verband / Startupdetector, via Germany Trade & Invest, luglio 2026 — https://www.gtai.de/en/meta/press/germany-sets-new-six-month-start-up-record-2012048
Stampa online
- CNBC, “Fed rate decision September 2026”, 16 settembre 2026 — https://www.cnbc.com/2026/09/16/fed-rate-decision-september-2026.html
- CNBC, “Volkswagen plans 50,000 job cuts”, 4 settembre 2026 — https://www.cnbc.com/2026/09/04/volkswagen-job-cuts-tariffs-china.html
- ANSA, “Lo spread Btp-Bund si allarga a 95,4 punti”, 23 settembre 2026 — https://www.ansa.it/sito/notizie/economia/2026/09/23/lo-spread-btp-bund-si-allarga-a-954-punti-balzo-dei-rendimenti_6a5dc7a4-2e42-4b85-a4dd-1d21d42b3c81.html
- SoldiOnline, “Spread Btp-Bund risale a 91 punti”, 18 settembre 2026 — https://www.soldionline.it/notizie/obbligazioni-italia/spread-btp-bund-risale-a-91-punti-cosa-segnala-sui-mercati
- Trading Economics, US 10-Year Treasury Yield, dato del 23–24 settembre 2026 — https://tradingeconomics.com/united-states/government-bond-yield
- Wikipedia (de), Landtagswahl in Sachsen-Anhalt 2026 — https://de.wikipedia.org/wiki/Landtagswahl_in_Sachsen-Anhalt_2026


Lascia un commento